-
落基山研究所重工业和循环经济部门主任李抒苡代表项目团队汇报并发布报告
-
《共建绿色钢铁供应链:中澳脱碳合作与绿铁走廊机遇》报告
随着钢铁行业加速低碳转型,绿铁日益成为未来钢铁贸易格局中的关键环节,其核心在于探索炼铁与炼钢环节分离:由清洁能源资源丰富地区生产低碳绿铁,向具备炼钢能力和市场需求的地区供应。当前,中澳绿铁合作势头持续增强,政府层面已释放钢铁产业链脱碳合作的积极信号,企业也陆续开展联合研究和合作意向确认。但总体来看,双方合作仍主要停留在原则共识和方向探索阶段。
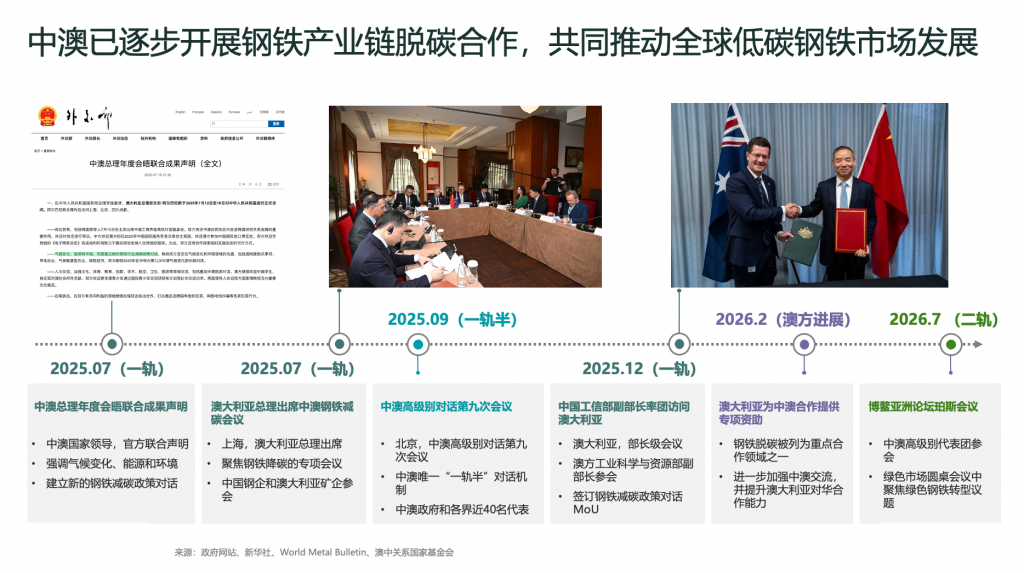
为推动合作进一步走向落地实践,报告重点关注并分析两个核心问题:哪些地区具备率先开展绿铁贸易的商业可行性,以及中澳双方分别能够从合作中获得哪些价值,从而为深化低碳转型国际合作提供支撑。
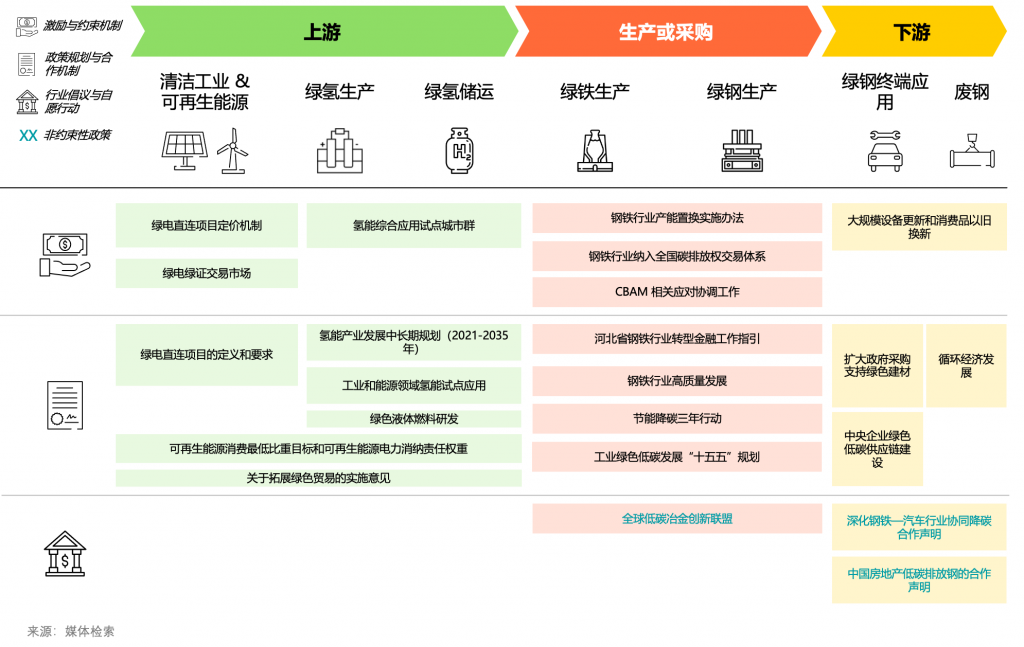
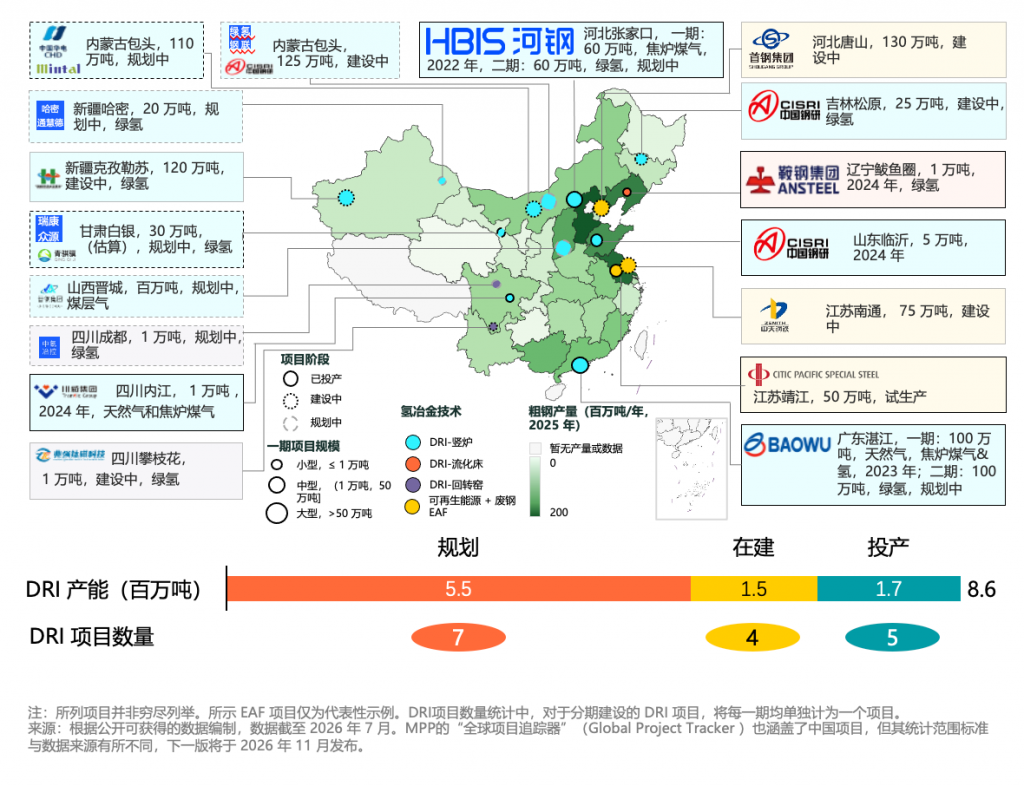
中国正在将丰富、低成本的可再生资源优势逐步延伸至绿铁生产环节。目前,国内已有至少5个直接还原铁项目投产,另有至少11个项目在建或规划,绿铁总产能达到至少860万吨。与此同时,电炉产能也在稳步增长。
整体而言,中国具备较强的本土绿铁供应能力,可满足大部分国内需求,但不同地区的炼铁转型路径将明显分化。中国最优质的风光资源主要分布在西北等内陆地区,而电炉产能和钢铁需求则更集中在沿海地区。资源禀赋与产业布局差异将推动各省形成不同的绿色钢铁发展路径,河北、内蒙古和广东可分别作为绿铁供应型、绿铁—绿钢一体化生产型和绿铁输入型三类典型模式的代表。
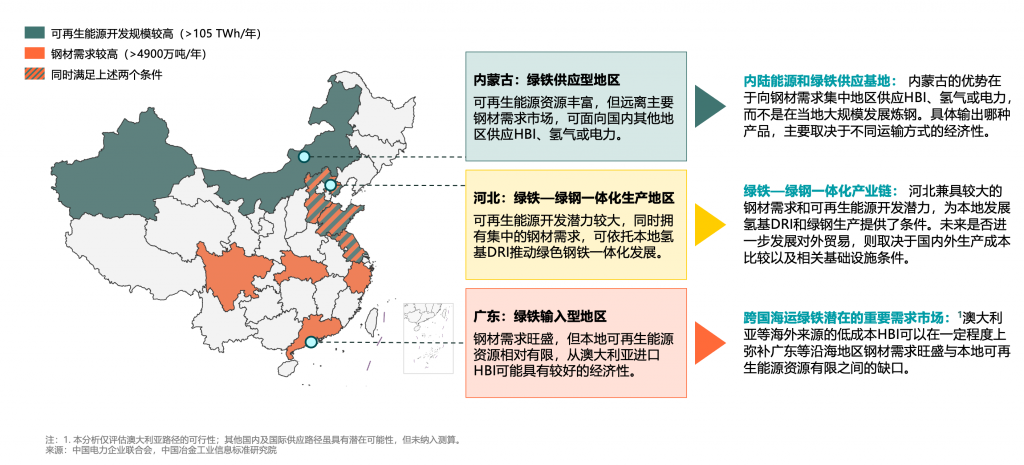
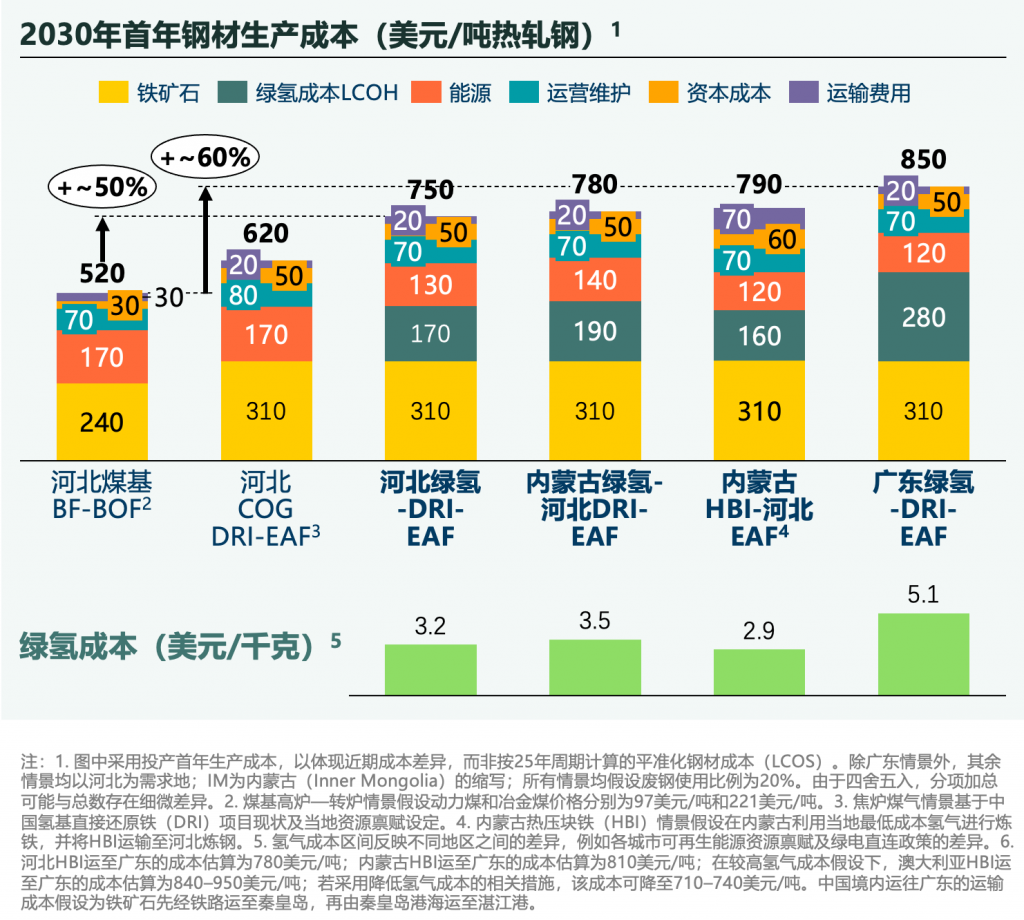
成本测算显示,不同模式的省份氢基DRI-EAF生产成本相差约11%,例如,河北在低绿氢成本情景下成本最低,约为760美元/吨热轧钢;广东则因本地可再生能源资源相对有限、绿氢成本较高,生产成本升至约850美元/吨热轧钢。由此来看,低成本绿氢资源将深刻影响绿铁生产和贸易布局:河北等低成本地区具备较强本地生产优势,而在广东等需求集中、资源相对受限的沿海省份,外部输入的绿铁产品有望成为具有竞争力的供应选择。
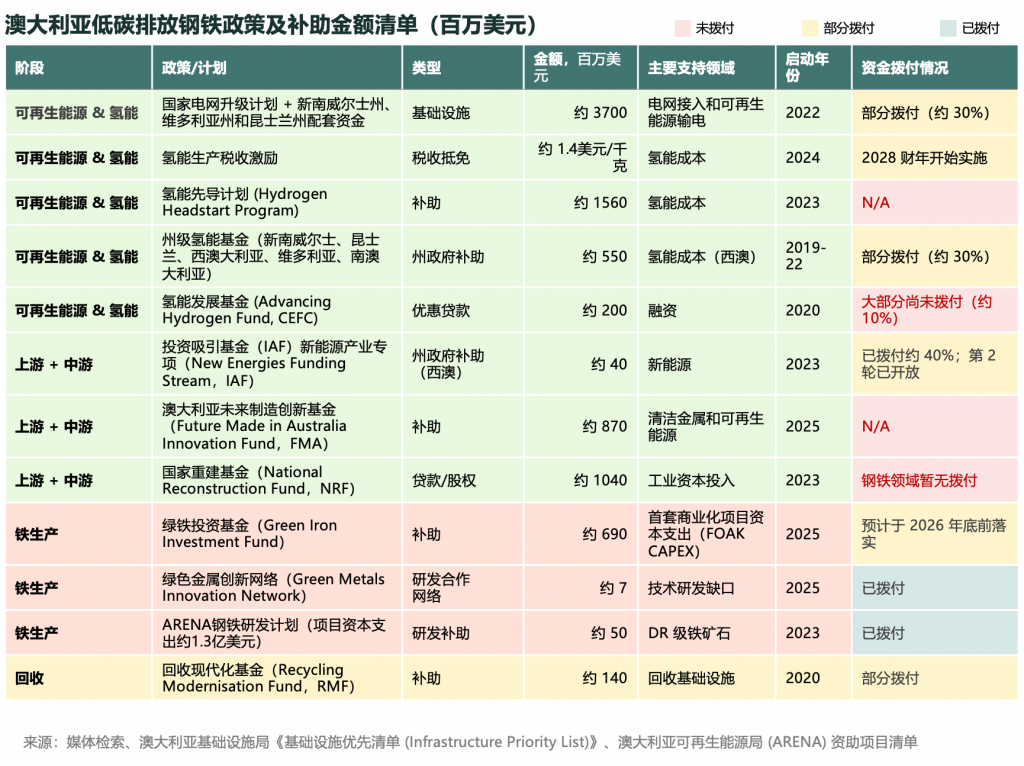
澳大利亚政府已在绿铁产业链各环节出台一系列支持政策。已宣布的政策支持规模超过80亿美元,覆盖电网、可再生能源、氢能和绿铁等领域。然而,政策总额并不自动等于项目能够作出最终投资决策:部分资金尚未拨付,一些机制仍需时间落地;如果资金过于分散,单个项目获得的支持可能不足以覆盖完整的风险组合。
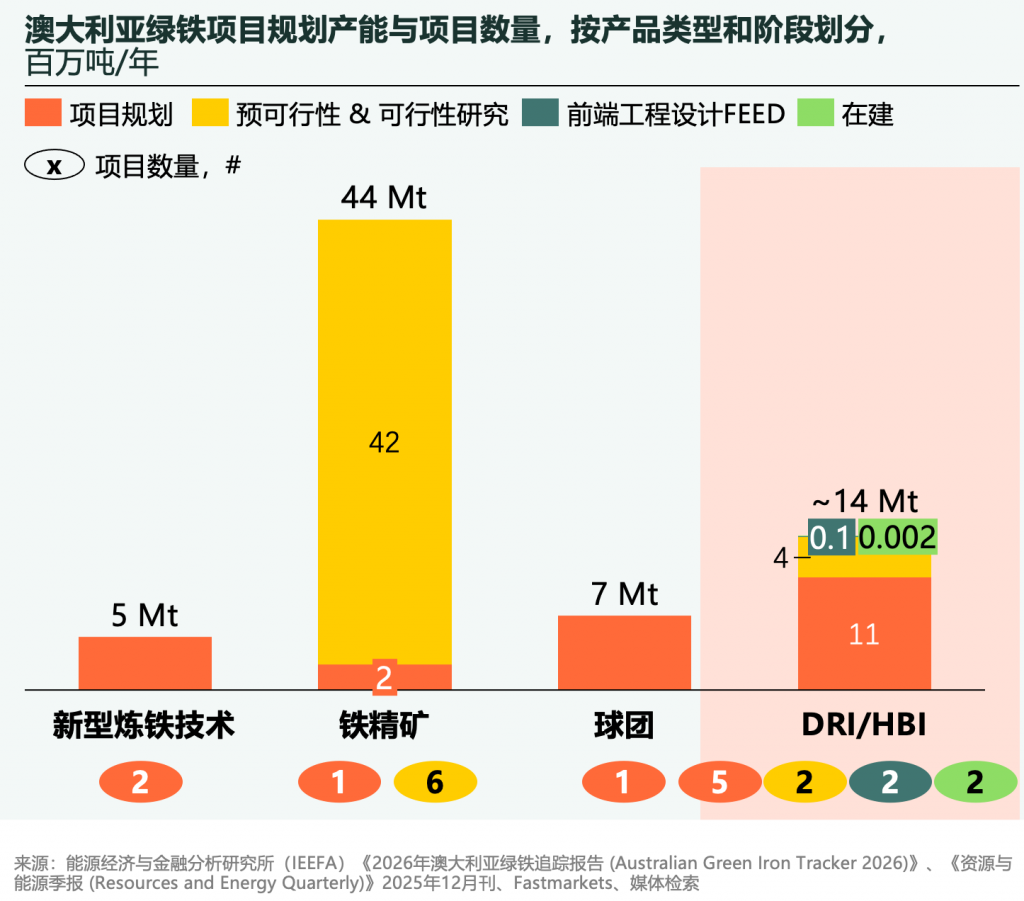
与此同时,澳大利亚已形成规模可观的绿铁项目规划,但大多数项目仍处于早期开发阶段。目前,已有 8个磁铁矿精矿和球团项目正在开发直接还原所需的直接还原级(DR-grade)铁素原料。在此基础上,还有超过10个HBI项目正在推进,规划产能约为每年1500万吨,共同构成超过500亿美元的投资机会。
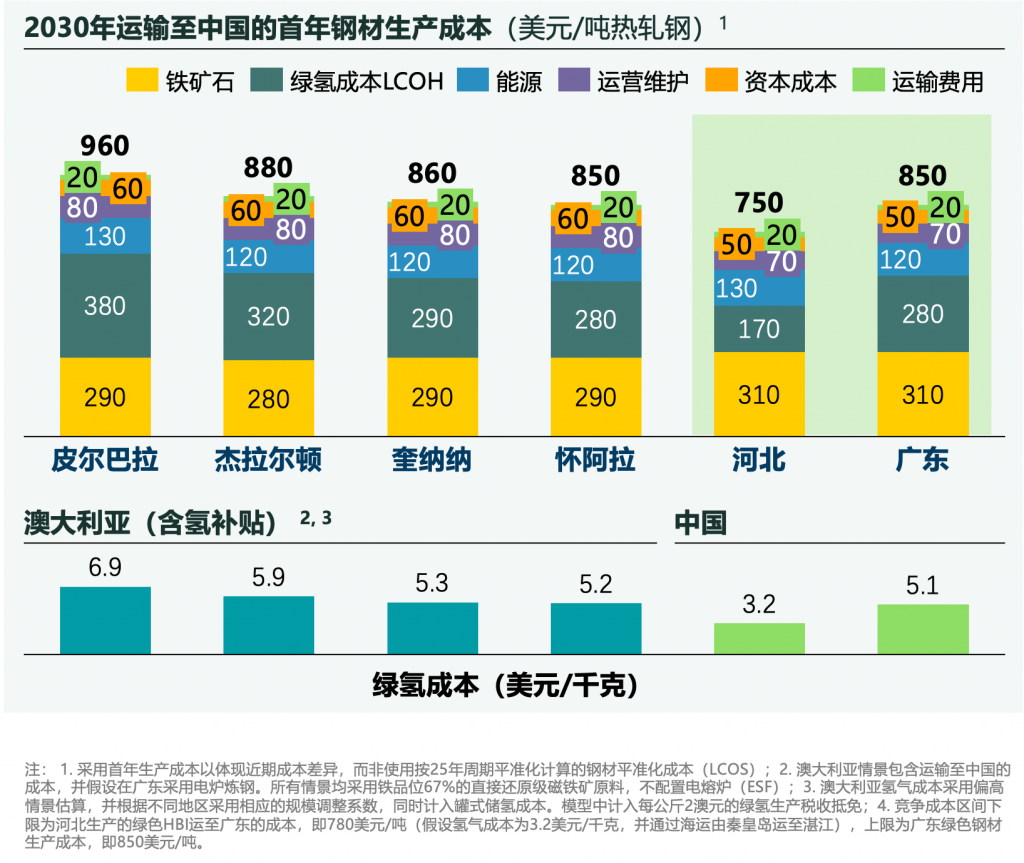
尽管项目规划量正在增加,但与中国境内生产的直接还原铁相比,澳大利亚绿铁项目目前尚不具备成本优势。根据测算,澳大利亚不同地区的绿铁成本差异显著,例如,怀阿拉最低,约为850美元/ 吨;而皮尔巴拉最高,约为960美元/吨。即使考虑氢能生产税收激励,澳大利亚目前仍较难达到中国最低成本地区的生产水平。
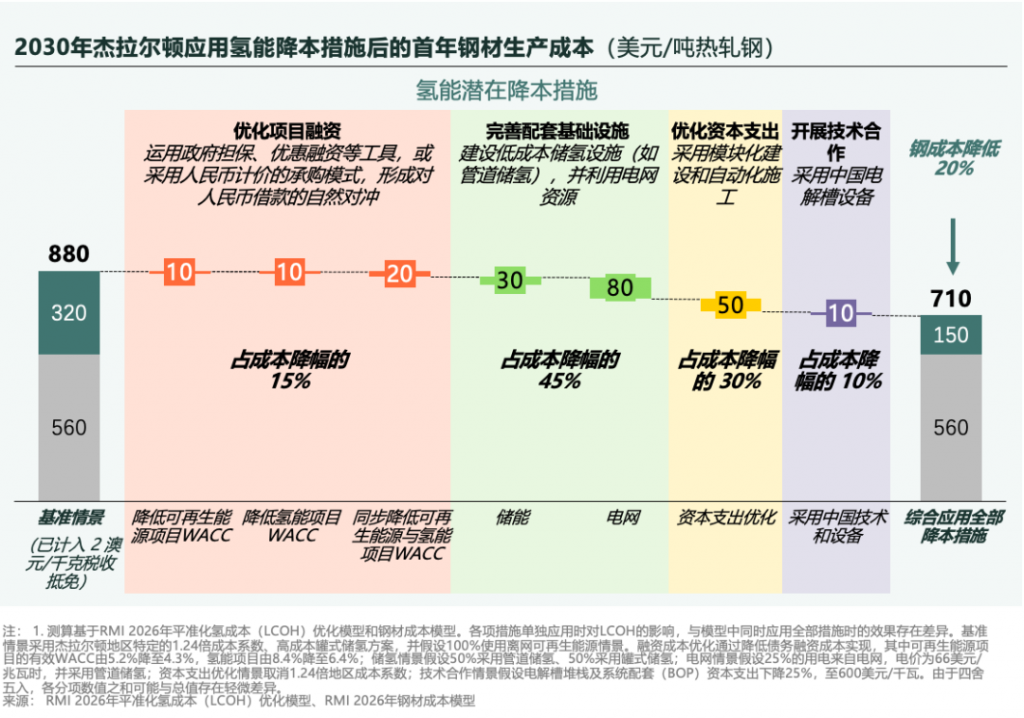
然而,澳大利亚绿铁项目仍具备进一步降本空间。通过项目融资优化、配套基础设施建设、资本支出控制和技术合作等多方面措施,项目经济性有望显著改善。测算显示,综合应用相关降本措施后,首年钢材生产成本可降低约20%,其中绿氢成本有望下降近一半。随着成本持续下降,澳大利亚绿铁与中国钢铁制造能力有望形成协同。在项目降本和落地过程中,中国在制造、项目开发和融资方面的能力也有望为相关合作提供重要支持。
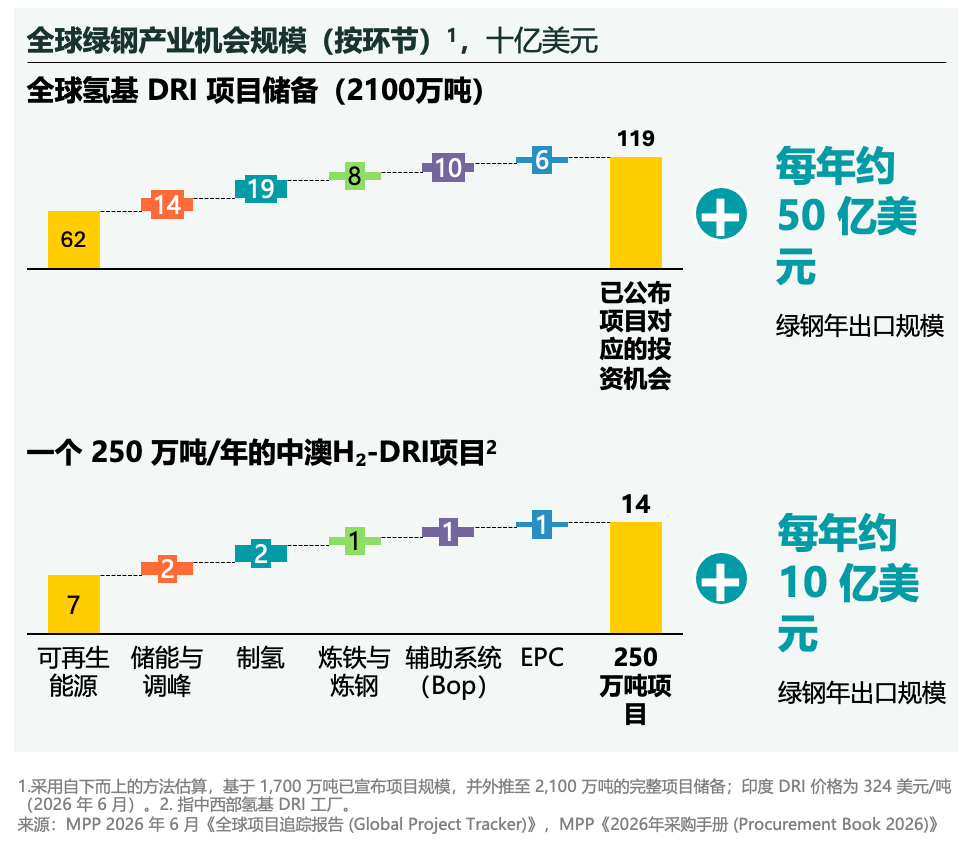
未来十年,中澳有望通过发展绿铁合作,形成绿铁贸易与技术装备出口的双重增长机遇。目前,中国以外已规划的氢基DRI项目对应约1000亿美元的投资机会,相当于中国2025年2350亿美元清洁技术产品出口额的约40%。若这些项目顺利落地,初期有望形成最高约70亿美元/年的海运HBI市场。若在澳大利亚建设一座年产250万吨的绿铁工厂,并向中国电炉炼钢(EAF)企业供应原料,则有望带动约140亿美元投资,为全球绿铁贸易打开局面。
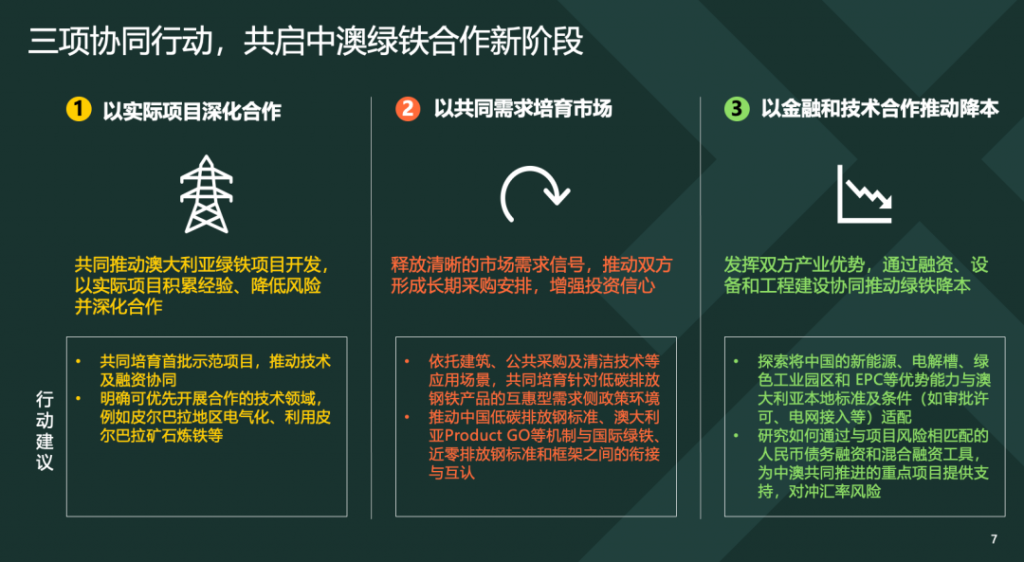
中澳双方可推动合作从愿景和对话转向以实际项目为支点,围绕低碳排放钢铁需求培育、需求侧政策和认证体系协同、金融与技术合作降本等重点领域深化合作。两国已在传统钢铁产业链中建立起深厚合作基础,在钢铁行业低碳转型的新阶段,若能在项目开发、投资和贸易合作方面取得实质性进展,将有助于为全球绿铁市场释放更加明确的商业信号。