2026年9月11日,落基山研究所受邀出席中国国际服务贸易交易会第三届绿色经济发展论坛并作主题报告,正式发布《中长期输氢管网发展布局构想与展望》报告。报告聚焦我国绿氢规模化发展背景下日益凸显的氢气供需空间与时间错配问题,基于市域尺度的氢气供需数据和网格优化模型,系统展望了2060年我国潜在纯氢管网布局、建设规模、投资需求及商业模式,并针对政策制定者、基础设施投资企业以及氢能产业链各参与方提出行动建议。
随着能源转型持续推进,绿氢在我国氢能供给结构中的占比有望不断提升。与此同时,可再生能源资源富集地区与重点用氢地区在空间上并不完全重合,氢气供需的季节性、区域性错配将逐步加剧,对大规模、低成本储运基础设施提出更高要求。 落基山研究所此前发布的《中国氢储运中长期布局图景和技术展望》报告预测,到2060年碳中和时期,我国运氢需求最高可达约7500万吨/年。在当前及潜在的多种储运氢技术路径中,输氢管网在规模化运输能力、经济性和系统协同方面综合优势较突出,有望成为支撑跨区域氢能资源优化配置的重要基础设施。为研判纯氢管道发展的市场潜力上限,本报告在绿氢渗透率、用氢产业布局、纯氢管输比例等关键参数均采用乐观情景假设。
在前期研究基础上,本报告进一步将供需分析细化至市域尺度,并通过算法模型对全国潜在输氢网络进行优化。研究发现,我国未来输氢管网将呈现鲜明的区域差异:西部和北部资源富集地区具有集中、大规模、长距离外送需求,更适宜布局大管径骨干管道;东中部负荷中心需求密集且相对分散,管网则将呈现线路更密集、多路径衔接的特征,并与其他中短距离输氢方式形成互补。
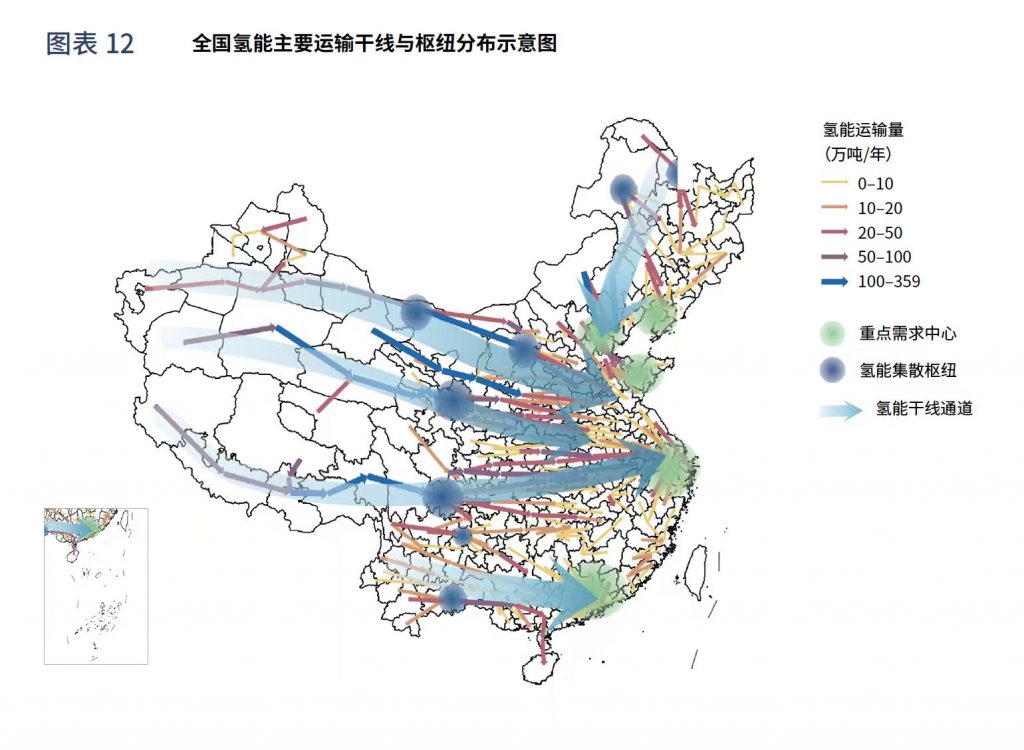
从整体格局看,氢气将主要由西部、北部资源地输送至东部和中部需求地区,长三角、粤港澳大湾区和环渤海地区成为主要需求中心,资源地与负荷中心之间将形成若干氢能集散枢纽。报告进一步识别出“东北—华北”、“西北(北疆)—华北”、“西北(南疆)—华北/华东”、“西藏/川西—华东”以及“云贵—华南”五大输氢干线通道,共同构成未来全国性氢能骨干网络的主要框架。
在明确五大骨干通道的基础上,报告进一步测算了不同线路的建设规模和投资需求。受线路长度、地形条件和工程难度差异影响,各通道投资规模分化明显。报告认为,基于建设成本、工程难度及区域氢能供需成熟度的差异,全国输氢管网宜采取分阶段、差异化推进方式:优先建设投资需求较低、条件较成熟的线路和局部区段,并随着技术进步及跨区域供需增长逐步延伸,最终形成完整网络。
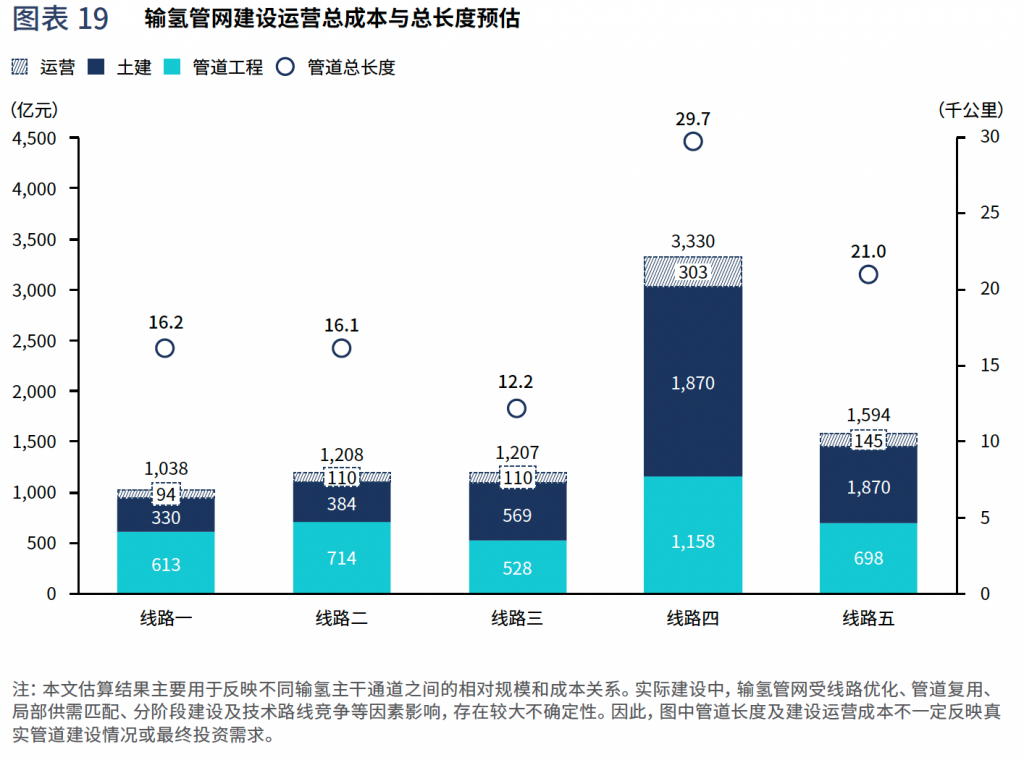
从政策与市场进展看,我国输氢管网建设和规划正在明显提速。报告建议,国家主管部门宜从“全国一张网”的视角前瞻开展国家级输氢管网规划,明确跨区域骨干通道、关键节点及建设时序,并加强政策引导和投资激励;地方政府则可结合资源禀赋与产业基础推进省级或区域管网规划,通过重点线路试点探索节点布局、需求培育和产业协同机制。
对于市场主体,报告提出分阶段、差异化的参与路径。管网建设投资企业可从区域示范项目起步,积累建设运营经验,并在中后期逐步接入跨区域通道、推动网络化发展;氢能生产企业可依托潜在输氢通道和关键节点优化绿氢项目布局,促进资源地制氢与跨区域输送衔接;氢能应用企业则可围绕管网节点布局用氢项目,推动形成稳定需求和区域性产业集群。与此同时,应持续推进管材、压缩、监测、安全控制等关键技术研发,并以多元化储运方式作为补充,提升整体氢能输送体系的安全性和灵活性。
落基山研究所常务董事兼北京代表处首席代表李婷表示:“随着绿氢从示范应用走向规模化发展,储运基础设施将成为连接资源与需求、决定产业扩张效率的重要环节。输氢管网具有显著的网络效应和基础设施属性,既需要前瞻规划,也需要结合需求成熟度分阶段推进。未来应以全国视角统筹骨干通道和区域网络建设,通过试点积累经验、完善标准和商业机制,逐步形成安全、高效、开放协同的氢能基础设施体系,为我国氢能产业规模化发展和深度脱碳提供长期支撑。”